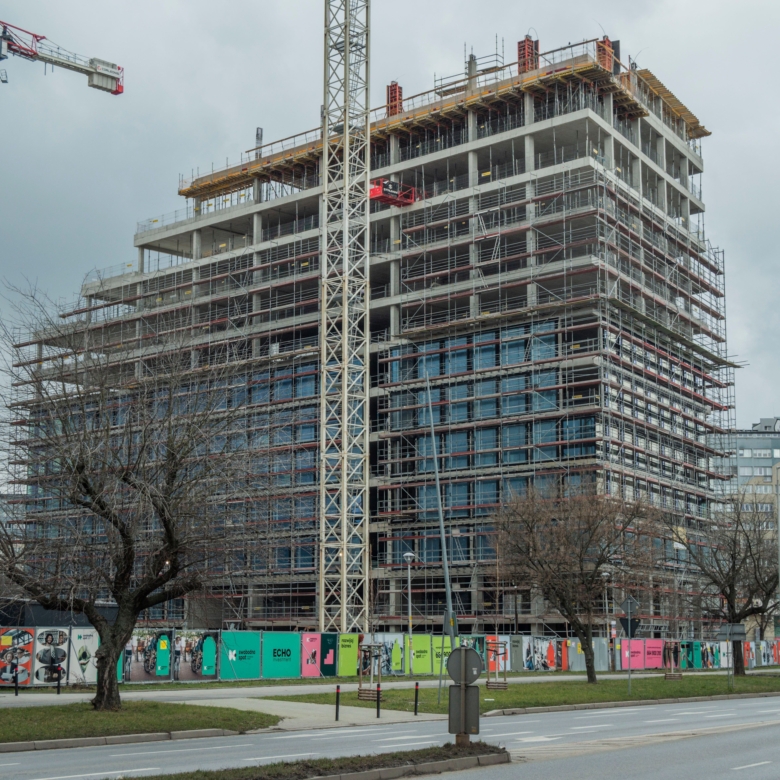
Купуването на апартамент „на зелено“ или в начален етап на строеж е една от най-умните финансови стратегии. Цените са значително по-ниски, а изборът от добри изложения и етажи е най-голям. Много хора обаче се притесняват: „Как ще взема ипотечен кредит, след като сградата все още не е завършена?“.
Истината е, че банките отдавна са разработили перфектни механизми за финансиране на новото строителство. Процесът работи по-различно от покупката на готов апартамент – парите не се превеждат наведнъж, а се отпускат на части, наричани траншове. Ето как точно функционира тази схема и защо тя всъщност ви защитава.
Какво е самоучастие и кога се включва то?
Преди банката да се включи с финансиране, вие трябва да инвестирате собствените си средства – това е вашето самоучастие. Обикновено банките изискват между 15% и 20% от стойността на имота като личен капитал.
В практиката при новото строителство вашите лични пари се използват за първата вноска към строителя. Тя се плаща при подписването на предварителния договор, още преди сградата да е достигнала етап, в който банката може да отпусне кредит.
Разплащане на части: Какво представляват траншовете?
За разлика от готовия имот, където банката превежда 100% от сумата в деня на нотариалната сделка, при новото строителство парите се отпускат поетапно. Банката финансира строителя само тогава, когато той е свършил определена работа. Стандартната схема изглежда по следния начин:
Първи транш (обикновено при Акт 14): Това е етапът на грубия строеж. Сградата вече има покрив и стени. Банката прави оценка на обекта и отпуска първата голяма част от кредита (например 30% или 40%), която отива директно по сметката на строителя.
Втори транш (при Акт 15): Сградата е напълно завършена, има дограма, фасада и инсталации, но все още няма разрешение за ползване. Тогава банката превежда следващата част от сумата (около 30-40%).
Последен транш (при Акт 16): Сградата е официално приета от държавната комисия и е готова за нанасяне. Банката превежда последните 10% или 20% от сумата, с което сделката се финализира окончателно.
Важно предимство за вас е, че през периода на строителството (между Акт 14 и Акт 16) вие обикновено плащате лихва само върху усвоената до момента сума, а не върху целия кредит, което сериозно облекчава месечния ви бюджет.
Двойна защита: Защо банката е вашият най-добър съюзник?
Много купувачи се притесняват дали строителят ще завърши сградата навреме. Когато обаче в проекта има замесена банка, рискът за вас намалява драстично.
Банката има огромен финансов и юридически ресурс. Преди да отпусне първия транш, тя изпраща независим експерт-оценител на строителната площадка. Той проверява дали сградата наистина е достигнала съответния етап и дали се строи качествено. Ако строителят се забави или не изпълни проекта по план, банката просто спира следващото плащане. Това е най-мощният лост, който гарантира, че инвеститорът ще си свърши работата коректно.
Как нашият модел ви защитава финансово на 100%?
Покупката на жилище с кредит изисква сериозно планиране на бюджета. Традиционните агенции ще ви поискат хиляди евро комисионна в брой още на старта на сделката. При нас вие плащате 0% комисионна за имота.
Но ние отиваме и крачка напред: осигуряваме ви напълно безплатно кредитно посредничество. Чрез нашия партньор – сертифициран консултант – ние ще договорим най-изгодните лихви и траншове с банките вместо вас. Банката плаща за тази услуга, така че за вас тя е напълно безплатна. Спестените пари от брокерски комисионни и по-ниски лихви остават във вашия джоб за бъдещия ремонт!
Join The Discussion